Votre vrai levier de croissance en freelance, c’est votre architecture fiscale
En 2026, cotisations en hausse, nouveaux seuils, aide de départ réduite : ce qui distingue l’indépendant qui planifie de celui qui subit.
La refonte 2026 des règles de l’indépendance en France a un effet discret mais réel : elle plafonne les revenus de ceux qui subissent leur fiscalité, et récompense ceux qui la conçoivent à l’avance. Voici pourquoi, pour un solo, l’architecture fiscale est une stratégie — pas de l’administratif.
La plupart des indépendants voient l’impôt comme une corvée administrative à affronter une fois par an, dans une semaine tendue de mai. Ils optimisent la facture, relancent le client, peaufinent la présentation — et laissent la structure fiscale au statut coché le jour de l’immatriculation. En France, ce réflexe plafonne discrètement leurs revenus, freine leur croissance, et peut même les rendre plus chers pour leurs clients qu’un concurrent mieux organisé.
Le recadrage est simple et un brin inconfortable : pour un indépendant, l’architecture fiscale n’est pas de l’administratif. C’est de la stratégie. Votre déclaration, c’est le reçu — pas la décision.
L’architecture fiscale désigne l’ensemble des choix structurels que l’on fait avant d’encaisser : le régime, le mode d’imposition du revenu, la position TVA, le statut d’agrément. Chacun modifie la part de chaque euro que l’on garde, la vitesse à laquelle on peut croître, et l’attractivité de votre tarif pour l’acheteur.
Pourquoi 2026 est un moment de vérité
Cette année, la France clôt une transition de trois ans dans le traitement des indépendants. Trois évolutions arrivent ensemble : de nouveaux seuils de chiffre d’affaires pour la fenêtre 2026–2028, l’ultime marche d’une hausse pluriannuelle des cotisations sociales, et une forte réduction de l’aide au démarrage. Chacune est modeste isolément. Ensemble, elles creusent l’écart entre l’indépendant qui planifie et celui qui subit.
Commençons par les seuils — le plafond qui décide si vous conservez le régime micro, simple et peu administratif, ou basculez au réel.
| Activité | Nouveau seuil (2026–2028) | Précédent (jusqu’à 2025) |
|---|---|---|
| Vente de marchandises & hébergement (BIC) | 203 100 € | 188 700 € |
| Prestations de services & professions libérales (BNC / BIC) | 83 600 € | 77 700 € |
Seuils de chiffre d’affaires en micro-entreprise. Source : Service-Public / URSSAF.
Pour les spécialistes du digital — le plus souvent en prestation de services ou en profession libérale — le plafond monte à 83 600 €. L’essentiel n’est pas le chiffre, mais la marge de manœuvre : avec un TJM (taux journalier moyen) qui peut atteindre 1 500 € pour un expert en data, un solo peut facturer bien davantage avant que le micro ne cède la place au régime réel et à ses obligations comptables.
Mais rester simple coûte plus cher. Les cotisations sociales — qui financent votre couverture santé et votre retraite — ont de nouveau augmenté en 2026.
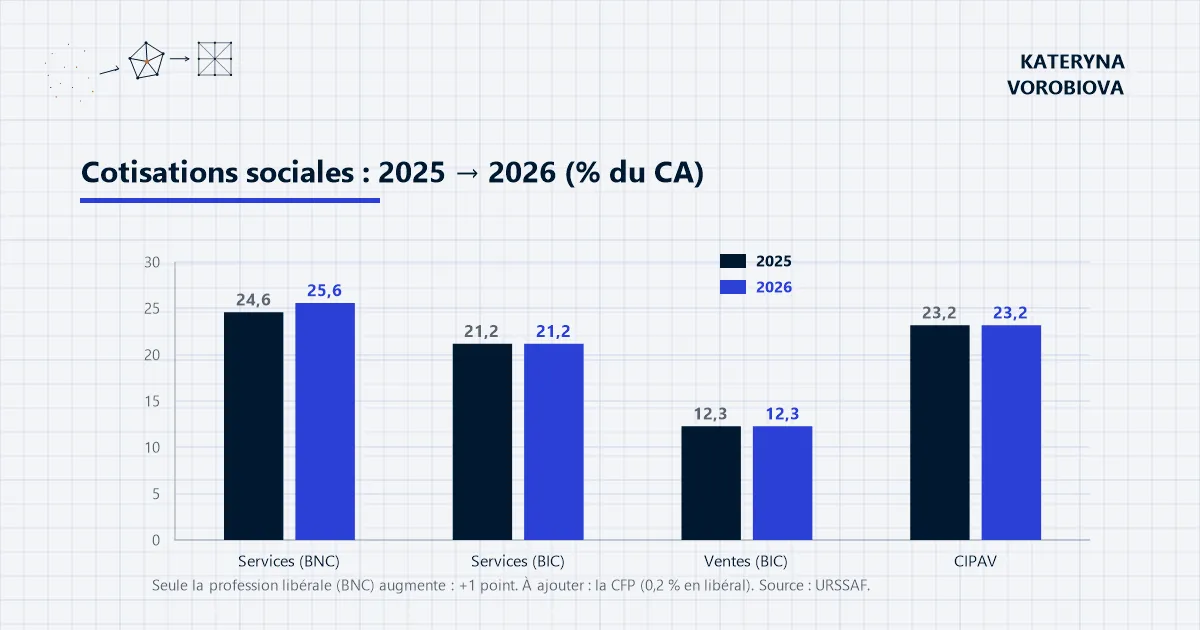
Cotisations sociales 2025 → 2026 : seule la profession libérale (BNC) augmente. Source : URSSAF.
| Activité | Taux 2025 | Taux 2026 |
|---|---|---|
| Services, profession libérale (BNC) | 24,6 % | 25,6 % |
| Services, commercial (BIC) | 21,2 % | 21,2 % |
| Vente de marchandises (BIC) | 12,3 % | 12,3 % |
| Professions libérales à la CIPAV | 23,2 % | 23,2 % |
Taux de cotisations sociales. Ajouter la CFP (formation) : 0,2 % en libéral, 0,1 % en commercial. Source : URSSAF.
Pour un consultant en profession libérale (BNC), le taux passe de 24,6 % à 25,6 % — 25,8 % avec la contribution à la formation professionnelle (CFP). Sur 50 000 € de chiffre d’affaires, cela fait 500 € de plus qu’en 2025. Ces cotisations achètent quelque chose de réel : des points de retraite, que l’indépendant accumule sans fonds d’entreprise derrière lui. Reste un coût à intégrer d’avance dans son tarif — pas à découvrir en fin d’année.
Et l’aide au démarrage s’est encore réduite cette année. L’ACRE — l’exonération qui allège les cotisations la première année — a baissé le 1er juillet 2026.
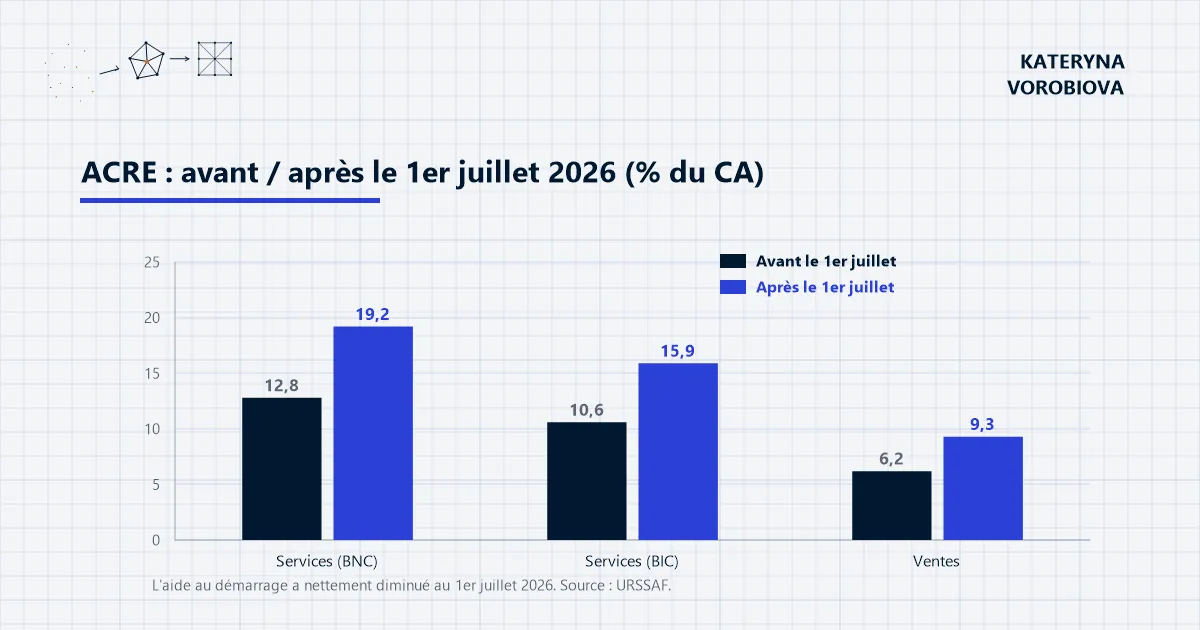
ACRE avant / après le 1er juillet 2026 : l’aide de départ a nettement baissé. Source : URSSAF
| Activité | Taux ACRE (avant 01/07/2026) | Taux ACRE (après 01/07/2026) |
|---|---|---|
| Services (BNC) | 12,8 % | 19,2 % |
| Services (BIC) | 10,6 % | 15,9 % |
| Vente de marchandises | 6,2 % | 9,3 % |
La marche de l’ACRE. Source : URSSAF.
Un consultant BNC immatriculé avant le 1er juillet a verrouillé 12,8 % ; un jour plus tard, c’était 19,2 %. Un simple détail de calendrier a suffi à créer une décision à cinq chiffres — la preuve que, dans ce système, le timing est lui-même un levier.
Le dilemme du stratège, incarné
Prenons Camille, responsable de la génération de demande devenue consultante indépendante. À 1 000 € de TJM et une dizaine de jours facturés par mois, elle file vers 120 000 € par an — bien au-delà du plafond de 83 600 €. Son réflexe : rester au micro et espérer. Mais deux années consécutives au-dessus du seuil la basculent automatiquement au réel. Et voici le paradoxe : si elle dépense beaucoup en outils, sous-traitance et abonnements, le régime réel — où elle déduit ses charges réelles — peut se révéler plus avantageux. C’est une décision à prendre délibérément, à l’avance. La seule mauvaise version est celle que l’inertie prend à sa place.
Quatre leviers qui remplacent la chance par le design
Le levier du plafond de croissance : le régime. Au-delà de 83 600 € en services, le micro s’arrête. Une seule année au-dessus est un matelas, pas une falaise ; deux années consécutives déclenchent la bascule au 1er janvier. Planifiez la trajectoire — et choisissez le réel volontairement si vos charges déductibles le justifient.
Le levier du net : le versement libératoire (VFL). Le VFL permet de régler l’impôt sur le revenu sous forme d’un pourcentage fixe du chiffre d’affaires — 1 % sur les ventes, 1,7 % sur les services commerciaux, 2,2 % en profession libérale (BNC) — au lieu du barème progressif. Pour un expert bien rémunéré dont le revenu net imposable dépasse la première tranche (environ 11 000 €), 2,2 % du CA bat souvent 11 % ou 30 % d’impôt. L’éligibilité dépend du revenu fiscal de référence (RFR) du foyer, deux ans en arrière.
| Foyer | Parts | RFR 2024 maximum |
|---|---|---|
| Personne seule | 1 | 29 315 € |
| Couple sans enfant | 2 | 58 630 € |
| Couple, 1 enfant | 2,5 | 73 288 € |
| Couple, 2 enfants | 3 | 87 945 € |
Éligibilité au VFL selon le revenu fiscal de référence. Source : impots.gouv.fr.
Mais à faible chiffre d’affaires, l’abattement du régime standard (34 % automatiques en BNC) peut aboutir à un impôt nul. Le VFL est donc un calcul, pas un réflexe.
Le levier de l’avantage tarifaire : l’agrément CIR/CII. La France finance la recherche et l’innovation par des crédits d’impôt — 30 % pour la recherche (CIR), 20 % pour l’innovation (CII). Un freelance agréé par le ministère de la Recherche permet à l’entreprise cliente de récupérer 20 à 30 % de ses honoraires. Concrètement, l’agrément rend votre tarif jusqu’à 30 % moins cher pour le client sans amputer votre revenu. C’est le rare mécanisme fiscal qui a sa place dans votre argumentaire commercial, pas seulement dans votre comptabilité.
Les leviers des coûts invisibles : CFE, TVA et comptes étrangers. Trois postes discrets piègent les imprévoyants. La cotisation foncière des entreprises (CFE) s’applique même si vous travaillez depuis votre canapé, sur une base minimale fixée par la commune — avec des exonérations l’année de création, en dessous de 5 000 € de CA, et un abattement de 50 % la deuxième année. La franchise de TVA a ses propres seuils ; au-delà, vous facturez la TVA et déposez une déclaration européenne de services (DES) pour vos clients professionnels de l’UE. Et tout compte ouvert, utilisé ou clôturé à l’étranger — Revolut, N26, Bunq, ainsi que PayPal ou Stripe s’ils conservent des fonds — doit être déclaré, sous peine d’une amende à partir de 1 500 € par an.
Un mode d’emploi pour l’indépendant
-
Concevez l’année en fonction du plafond. Suivez votre chiffre d’affaires face aux 83 600 € en temps réel, et choisissez votre régime volontairement — micro, ou réel parce que vos charges le justifient.
-
Faites le calcul du VFL avant l’immatriculation, puis chaque année. Comparez 2,2 % du CA au barème progressif, à partir de votre RFR. Ne subissez pas ; décidez.
-
Traitez le timing comme une variable. La date d’immatriculation commande votre aide : l’ACRE a de nouveau baissé au 1er juillet 2026, et chaque cohorte hérite du taux en vigueur à son immatriculation.
-
Faites-vous agréer si vous créez vraiment. Si votre travail relève de la R&D ou de l’innovation, visez l’agrément CIR/CII — et mettez-le dans votre argumentaire.
-
Respectez la mécanique. Déclarez l’encaissement réel, non les factures émises ; surveillez les seuils de TVA et de CFE ; déclarez vos comptes étrangers ; et traitez le calendrier fiscal comme une discipline (la campagne se rouvre chaque printemps).
La France n’est pas hostile à l’indépendance — c’est l’un des marchés les plus profonds d’Europe pour elle, avec des TJM parmi les plus élevés du continent et un État qui subventionne l’innovation. Mais elle récompense l’architecture plus que l’improvisation. Les taux, les seuils, les aides sont identiques pour tous ; ce qui diffère, c’est d’avoir conçu autour d’eux ou de les avoir subis. La vraie question n’est plus « combien vais-je devoir en mai ? » mais « comment structurer mon activité pour que le système travaille pour moi le reste de l’année ? »
Questions fréquentes
- Qu’est-ce que l’architecture fiscale pour un indépendant ?
- L’architecture fiscale désigne les choix structurels qu’un indépendant fait avant d’encaisser : le régime (micro ou réel), le mode d’imposition du revenu (barème ou versement libératoire), la position TVA et un éventuel agrément CIR/CII. Ces choix déterminent la part de chaque euro qu’il garde, sa marge de croissance et l’attractivité de son tarif — bien plus que le montant facturé lui-même.
- Le versement libératoire est-il toujours avantageux ?
- Non. Le versement libératoire (1 % sur les ventes, 1,7 % sur les services commerciaux, 2,2 % en BNC) bat souvent le barème progressif dès que le revenu net imposable dépasse la première tranche (environ 11 000 €). Mais à faible chiffre d’affaires, l’abattement du régime standard peut aboutir à un impôt nul. C’est un calcul à faire, pas un réflexe — et l’éligibilité dépend du revenu fiscal de référence du foyer deux ans en arrière.
- Faut-il rester en micro-entreprise ou passer au régime réel ?
- Cela dépend de vos charges. Au-delà de 83 600 € de services sur deux années consécutives, le passage au réel est automatique. Mais si vos charges déductibles (outils, sous-traitance, calcul, abonnements) sont élevées, le régime réel peut être plus avantageux même en dessous du seuil, car il permet de déduire les frais réels plutôt qu’un abattement forfaitaire.
- Faut-il déclarer ses comptes Revolut, N26 ou Stripe ?
- Oui. Tout compte ouvert, utilisé ou clôturé à l’étranger doit être déclaré à l’administration fiscale française — cela inclut Revolut, N26, Bunq, ainsi que PayPal ou Stripe lorsqu’ils conservent des fonds. L’absence de déclaration expose à une amende à partir de 1 500 € par compte et par an.
- Par où commencer si l’on n’a rien structuré ?
- Commencez par suivre votre chiffre d’affaires face au plafond de 83 600 €, faites le calcul du versement libératoire contre le barème à partir de votre RFR, et vérifiez si un agrément CIR/CII est pertinent pour votre activité. Ces trois gestes, faits à l’avance, transforment la fiscalité d’une surprise de mai en un levier piloté toute l’année.
Sources
- URSSAF — modification des seuils 2026
- Service-Public — dépassement des seuils
- URSSAF — taux de cotisations
- economie.gouv.fr — montant des cotisations
- impots.gouv.fr — conditions du versement libératoire
- Service-Public — CFE du micro-entrepreneur
- economie.gouv.fr — calendrier de la déclaration 2026
- economie.gouv.fr — crédit d’impôt recherche