Le retail français n’est pas en déclin. Il se scinde en deux. La position dangereuse, c’est le milieu.
Value et premium progressent ensemble ; le milieu indifférencié s’effondre. Preuve dans une seule entreprise : Carrefour alimentaire +0,9 %, non-alimentaire −4,3 % en 2025.
Les chiffres bruts se lisent comme un marché en déclin. Ils ne le sont pas. Le retail français se polarise — la value et le premium progressent ensemble tandis que le milieu indifférencié s’effondre. Dans une seule entreprise : Carrefour alimentaire +0,9 %, non-alimentaire −4,3 % en 2025.
À lire les chiffres bruts, le retail français ressemble à un marché en lent déclin : croissance proche de zéro, confiance bien sous la normale, milliers de magasins de mode fermés. La plupart des dirigeants en tirent la conclusion évidente — attendre le retour du consommateur. C’est la mauvaise conclusion. La France n’est pas un marché en déclin général. C’est un marché en polarisation accélérée, et les deux critères qui décident des gagnants ne sont plus ceux que l’on surveille par réflexe.
La vraie fracture n’est ni l’offline contre l’online, ni même l’alimentaire contre le non-alimentaire. Elle passe entre les modèles qui offrent au client une valeur évidente pour chaque euro — et les modèles au positionnement flou, aux coûts fixes élevés et à la rotation lente. C’est pourquoi E.Leclerc, Intermarché, Action, Vinted et l’ultra-fast fashion peuvent se renforcer en même temps, tandis qu’une bonne partie du discrétionnaire de milieu de gamme subit une pression systémique.
Le milieu écrasé désigne la position de qui n’est pas assez bon marché pour battre Leclerc, Lidl, Aldi, Action ou Shein — et pas assez distinctif pour justifier un premium. C’est l’enseigne au prix moyen, à l’assortiment moyen, à la vitesse moyenne et à l’expérience moyenne.
Le milieu écrasé
Dans un marché confiant, cette position est simplement quelconque. Dans la France d’aujourd’hui, c’est l’endroit le plus exposé où se tenir, car le client trie désormais presque chaque achat vers l’un ou l’autre pôle. La valeur migre vers les deux extrêmes ; le milieu se fait comprimer des deux côtés.
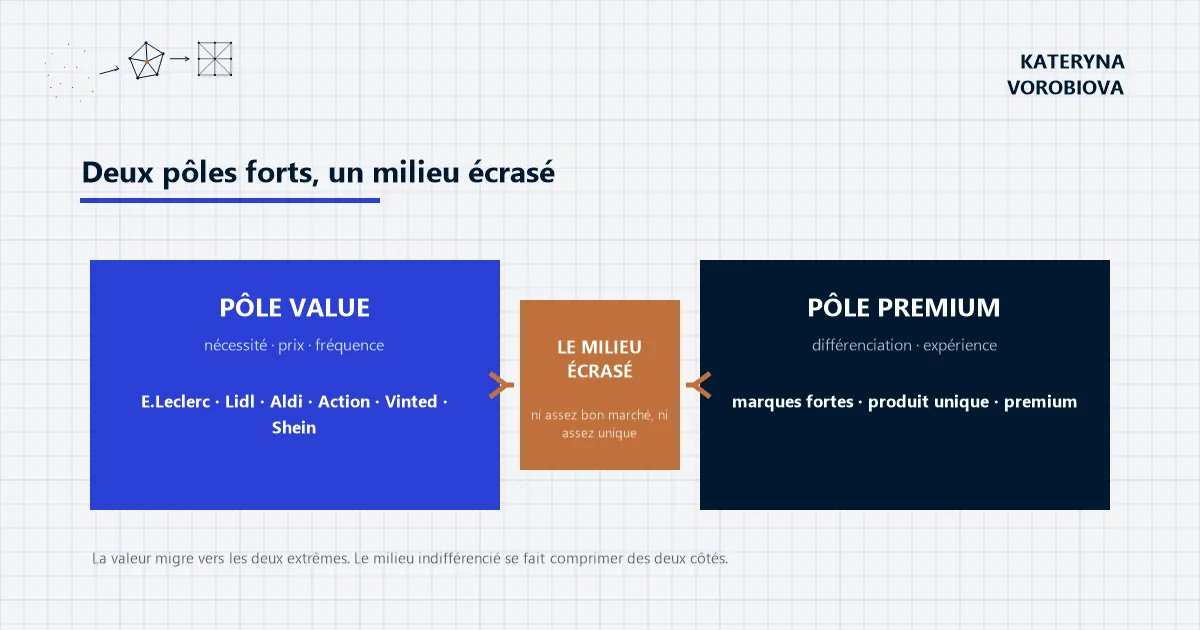
Diagramme : deux pôles forts — le pôle value (nécessité, prix, fréquence : E.Leclerc, Lidl, Aldi, Action, Vinted, Shein) et le pôle premium (différenciation, expérience) — compriment des deux côtés le milieu écrasé, ni assez bon marché ni assez unique.
Ce n’est pas une tendance molle. Cela décide quels formats survivent, quels mètres carrés paient leur loyer et combien de trésorerie reste bloquée dans du stock vieillissant. Les estimations de la filière situent entre 6 000 et 7 000 les fermetures de magasins de mode en France entre 2016 et début 2026. La question du dirigeant n’est plus « comment va le marché ? » mais « sur quel pôle sommes-nous — et reste-t-il en nous quelque chose de coincé au milieu ? »
Une entreprise, des résultats opposés
La preuve la plus nette se trouve à l’intérieur d’un seul opérateur. En France en 2025, les ventes alimentaires de Carrefour ont progressé d’environ 0,9 % à périmètre comparable, avec des volumes positifs, tandis que le non-alimentaire reculait d’environ 4,3 % sous l’effet des arbitrages. Par format, les hypermarchés étaient à environ −1,1 %, les supermarchés à +0,2 % et les formats de proximité à environ +4,4 %. C’est presque un résultat de laboratoire : ce qui gagne, ce n’est pas l’« offline » ni l’« online », mais la combinaison nécessité + value + praticité.
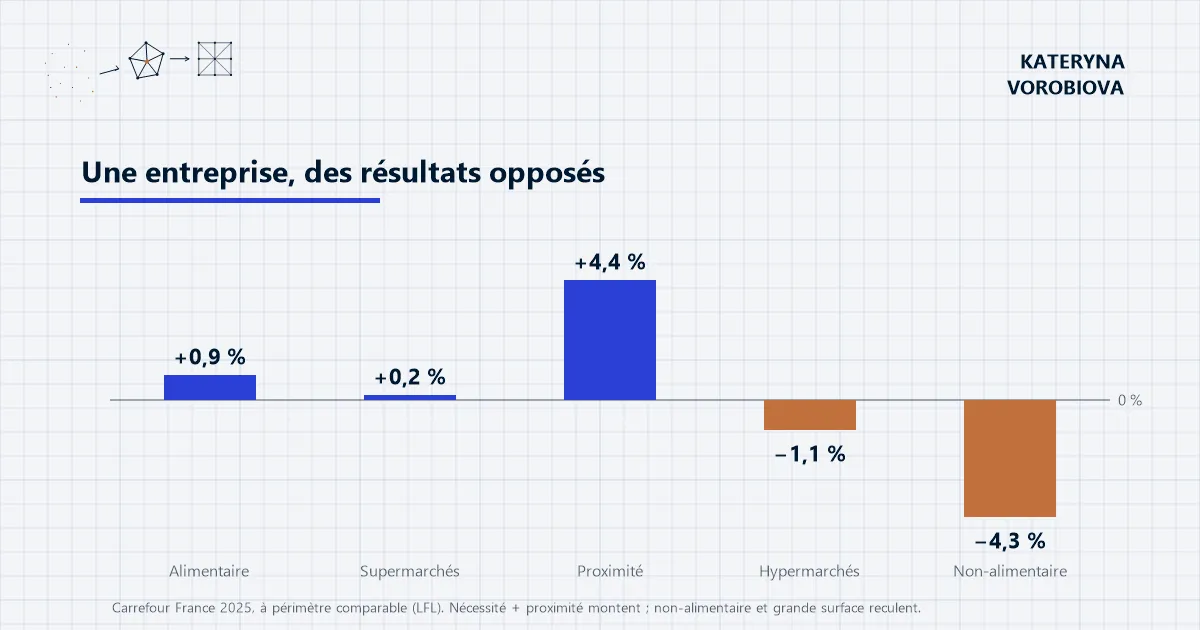
Bannière : −4,3 % — le non-alimentaire de Carrefour en 2025, quand l’alimentaire montait (+0,9 %). Même enseigne, résultats opposés : le marché ne décline pas, il se scinde. La position dangereuse, c’est le milieu.
| Carrefour France 2025 | LFL | Ce que cela signale |
|---|---|---|
| Alimentaire | +0,9 % | Nécessité + value tiennent |
| Supermarchés | +0,2 % | Stable |
| Proximité / autres | +4,4 % | Proximité + fréquence gagnent |
| Hypermarchés | −1,1 % | La seule surface ne gagne plus |
| Non-alimentaire | −4,3 % | Arbitrage hors du discrétionnaire |
Une entreprise, des résultats opposés — la divergence est structurelle, non cyclique. Source : Carrefour URD 2025 (France, à périmètre comparable).
Le contexte macro explique la prudence sans excuser l’inaction. La projection de la Banque de France de septembre 2026 table sur une croissance du PIB de seulement +0,4 % en 2026, et une inflation qui remonte à 2,3 % après un très bas 0,9 % en 2025. La confiance des ménages s’établissait à 86 contre une norme de longue période de 100, tandis que l’indicateur « moment opportun pour épargner » restait haut, à 121. Le concurrent n’est pas seulement le magasin d’en face ; c’est la décision du client de ne pas dépenser du tout.
L’opératrice de milieu de gamme, trois murs qui se referment
Prenons Hélène, qui dirige une chaîne d’habillement française de milieu de gamme (cas composite, non réel). Ses vêtements sont bons et à prix justes. C’est précisément le problème. Elle n’est ni moins chère que Shein sur un article neuf ou que Vinted sur un article d’occasion, ni assez distinctive pour susciter la fidélité d’une marque premium. Son réseau physique — jadis sa force — est devenu un coût fixe qui demeure, que le trafic soit là ou non. Rien n’échoue en soi dans son affaire. Elle se tient simplement au milieu pendant que le marché file vers les extrêmes.
Pourquoi le milieu se fait broyer
Le pôle value s’est durci en habitude. Le trading down n’est plus un épisode en France ; c’est une structure. La marque de distributeur (MDD) a atteint environ 36,5 % des dépenses FMCG en 2025, contre 32,7 % en 2019. Le client passe de la marque nationale à la marque propre, du milieu de gamme au discount, du neuf à l’occasion — et il ne revient pas quand l’inflation reflue. La value est devenue un réflexe, pas une réaction.
La seconde main a abaissé le plancher. Vinted est aujourd’hui le premier retailer de mode en France selon un classement de la filière, et la seconde main plus l’ultra-fast fashion pèsent ensemble environ un quart des ventes d’habillement. La revente change l’économie de la catégorie : une collection neuve concurrence des millions de pièces que la plateforme n’a jamais eu à produire, ni à acheter en gros, ni à financer. Les ventes passées de l’enseigne lui reviennent en stock moins cher.
Le stock est le front caché. Pour le milieu de gamme et le non-alimentaire saisonnier, trois forces forment un triangle négatif : une empreinte physique lourde dont le loyer et le personnel persistent malgré un trafic faible ; un stock saisonnier qui transforme une erreur de prévision en démarque ; et une faible différenciation-prix, Shein, Vinted et les chaînes value fixant un ancrage plus bas. Le stock ne se contente pas de dormir — il vieillit, bloque la trésorerie et force au bout la remise qui efface la marge.
Dépense et psychologie se sont dissociées. Les ménages français n’ont pas cessé d’acheter — la consommation de biens a même progressé mi-2026 — mais ils achètent défensivement : paniers plus petits, plus de comparaison, plus d’épargne. Les transactions e-commerce ont crû d’environ 10 % en 2025 tandis que le panier moyen tombait à 62 €. L’argent circule ; la conviction, non.
Un mode d’emploi pour choisir son pôle
-
Choisissez un pôle — moins cher ou plus distinctif. Le milieu est la seule position structurellement perdante. Décidez, explicitement, si vous jouez le moins cher, le plus rapide, le plus pratique, le plus unique ou le plus premium — et donnez-en les moyens. Le modèle value rigoureux d’Action et le pouvoir de prix d’une marque premium fonctionnent tous deux ; leur moyenne, non.
-
Possédez une perception de prix, pas un calendrier de promotions. Des remises occasionnelles ne créent pas la confiance ; un panier systématiquement crédible, si. La MDD est l’instrument. Mais retenez le faux pas de Lidl en 2025 : une montée en gamme qui a dépassé son écart de prix a imposé un coûteux retour au premier prix. N’échangez pas votre ADN de value contre un plus beau magasin.
-
Faites passer le magasin de la surface à la mission. La surface n’est plus un avantage en soi. Donnez à chaque magasin une mission : ancrage alimentaire et drive pour l’épicerie, découverte pour le discount, essayage et disponibilité immédiate pour la mode, fulfilment local pour l’omnicanal. Reconvertissez le non-alimentaire faible, et monétisez le trafic par les services et le retail media.
-
Passez du buy-and-push au test-and-repeat. Sous une demande instable, le modèle lourd en stock perd face au modèle rapide. Engagez-vous auprès des fournisseurs par cycles plus courts et petites séries initiales ; réapprovisionnez selon le sell-through ; séparez le stock cœur des paris saisonniers. Optimisez trois chiffres ensemble — ventes au mètre carré, marge brute après démarque et productivité du stock — jamais le seul chiffre d’affaires.
-
Traitez la régulation comme un vent favorable, pas comme un sauvetage. Depuis le 1er juillet 2026, l’UE a supprimé l’exonération douanière sur les petits colis et ajouté un droit temporaire de 3 € ; depuis le 1er septembre 2026, la France applique un malus à l’ultra-fast-fashion. Ces mesures réduisent l’écart de prix — les premiers signaux de Sinsay (LPP) suggèrent un effet réel — mais elles ne touchent ni la vitesse, ni l’acquisition mobile-native, ni l’économie de la revente. Ne bâtissez pas une stratégie sur l’espoir d’être sauvé.
Enfin, la carte du marché est lisible : les deux pôles progressent, le milieu recule. Voici où se situe chaque segment aujourd’hui, et vers où il va.
| Segment | État 2025-26 | Position structurelle |
|---|---|---|
| Alimentaire / FMCG | Résilient ; concurrence sur le prix, la MDD, la fréquence | Défensive ↑ |
| Hard discount / value | Forte demande structurelle ; sensible au cycle en 2026 | Positive, cyclique |
| Habillement mid-market | Ventes physiques en recul ; frappé par seconde main et ultra-fast | Négative ↓ |
| Seconde main / resale | De la niche au mainstream — Vinted n°1 de la mode | Très positive ↑↑ |
| E-commerce / marketplaces | 196,4 Md€ en 2025 (+7 %), de plus en plus piloté par le prix | Croissante, concurrentielle |
| Proximité / convenience | Croissance plus rapide dans les grands groupes multiformats | Positive ↑ |
La même économie, des trajectoires opposées. Sources : RetailDetail ; Le Monde / IFM ; FEVAD ; Carrefour URD 2025.
| Archétype | 2026-28 | Pourquoi |
|---|---|---|
| Épicerie : forte image-prix + MDD | ↑ | Nécessité, fréquence, marque propre, échelle |
| Proximité + drive + omnicanal | ↑ | Praticité + fulfilment local |
| Hard discount / value | ↑ structurel / ↔ cyclique | Le trading down le soutient ; un consommateur faible le plafonne |
| Seconde main | ↑↑ | Value extrême + circularité + stock déjà installé |
| Ultra-fast / direct Chine | ↑ demande / ↑ pression réglementaire | Prix-vélocité forts ; nouveaux coûts UE et français |
| Mode mid-market traditionnelle | ↓ | Faible différenciation + coûts de magasins + risque de stock |
| Non-alimentaire d’hyper indifférencié | ↓ / à reconstruire | Arbitrage du consommateur + concurrence online/value |
Gagnants et perdants, 2026-2028 — synthèse de l’auteure à partir des données Carrefour, Lidl, Action, Vinted/mode et FEVAD.
La question la plus importante pour 2027-2028 n’est pas de savoir si le consommateur se redresse, mais où ira l’euro marginal d’une éventuelle reprise. Il ne reviendra pas au vieux milieu par défaut : au fil d’années d’instabilité, le client français s’est construit un écosystème de substitution — MDD, Action, Vinted, Shein, marketplaces — et les habitudes nées sous pression se dissolvent rarement avec l’inflation qui les a créées. La France récompense désormais les propositions de valeur claires et extrêmes : moins cher, plus rapide, plus pratique, plus unique ou plus premium. La question, reformulée, est simple et sans pitié : sur quel pôle sommes-nous — et reste-t-il en nous quelque chose qui se tient encore au milieu ?
Questions fréquentes
- Le marché de la distribution en France est-il en déclin ?
- Le marché français de la distribution n’est pas en déclin général : il est en polarisation. Les modèles de value (alimentaire, hard discount, seconde main, proximité) et les modèles de premium/différenciation progressent, tandis que le milieu de gamme indifférencié recule. Les chiffres agrégés faibles masquent cette divergence : chez Carrefour en 2025, l’alimentaire montait (+0,9 %) pendant que le non-alimentaire reculait (−4,3 %).
- Qu’est-ce que le « milieu écrasé » dans le retail ?
- Le milieu écrasé est la position d’un retailer qui n’est ni assez bon marché pour battre les champions de la value (Leclerc, Lidl, Aldi, Action, Shein), ni assez distinctif pour justifier un prix premium. Prix moyen, assortiment moyen, vitesse moyenne, expérience moyenne : dans un marché polarisé, c’est la position la plus exposée, car le consommateur oriente presque chaque achat vers l’un des deux pôles.
- Pourquoi la seconde main menace-t-elle la mode de milieu de gamme ?
- La seconde main, portée par Vinted, abaisse le prix plancher de l’habillement : une collection neuve concurrence des millions de pièces déjà produites que la plateforme n’a jamais eu à fabriquer, acheter ou financer. Avec l’ultra-fast fashion, la seconde main pèse déjà environ un quart des ventes d’habillement en France, et Vinted y est le premier retailer de mode. La mode de milieu de gamme perd ainsi le contrôle de l’offre de son propre marché.
- Le droit de douane UE de 3 € va-t-il sauver le retail traditionnel ?
- Non. Le droit de douane UE de 3 € par colis (depuis le 1er juillet 2026) et le malus français sur l’ultra-fast-fashion (depuis le 1er septembre 2026) réduisent l’écart de prix avec les plateformes directes, et les premiers signaux (Sinsay/LPP) suggèrent un effet réel. Mais ils ne touchent ni la vitesse d’assortiment, ni l’acquisition mobile-native, ni l’économie de la revente : la régulation réduit l’écart, elle ne supprime pas la menace.
- Par où commencer pour sortir du milieu ?
- Commencez par choisir explicitement un pôle — moins cher ou plus distinctif — et allouez-y vos ressources, car le milieu est la seule position structurellement perdante. Ensuite : construisez une perception de prix crédible (pas des promotions ponctuelles), donnez à chaque magasin une mission claire, passez du stock poussé au test-and-repeat, et traitez la régulation comme un bonus, pas comme un plan de sauvetage.
Sources
- Divergence & gagnants 2025 : RetailDetail (Intermarché, Carrefour, U)
- Divergence & gagnants 2025 : Carrefour URD 2025 (LFL France par format/catégorie)
- Macro & consommateur : Banque de France (projections septembre 2026, PIB +0,4 %)
- Macro & consommateur : INSEE (niveau de vie 2024, confiance 86 / épargne 121, consommation, climat des affaires)
- Mode & seconde main : Le Monde / Institut Français de la Mode (Shein, Vinted)
- Mode & seconde main : e-commerce : FEVAD (196,4 Md€, panier 62 €)
- economie.gouv.fr
- Réserve : les chiffres sont cités d’après ces sources
- Réserve : les cartes de segments, le cadrage du « milieu écrasé » et les projections d’archétypes 2026-28 sont la synthèse analytique de l’auteure, non des prévisions publiées d’une société nommée