Le key-person risk n’est pas un problème de succession. C’est un problème de concentration.
Le 12 novembre 2026, NVIDIA confirme le départ de Jensen Huang. Cinq cas (adidas, OpenAI, Binance, WWE, Biden) montrent pourquoi chercher « un nouveau Huang » est la mauvaise réponse.
Le 12 novembre 2026, NVIDIA a confirmé le départ de Jensen Huang de ses fonctions de CEO, président et administrateur. Le réflexe de tout conseil : chercher le prochain Huang. Le geste plus juste : changer l’architecture même de la confiance — d’un visionnaire à un système.
Quand un dirigeant emblématique s’en va, les conseils posent toujours la même question : qui remplace l’irremplaçable ? Pendant 33 ans, Jensen Huang n’a pas été seulement le directeur général de NVIDIA, mais le principal narrateur de l’histoire de l’infrastructure IA, une grande part de sa confiance publique et son positionnement, en une seule personne. Le 12 novembre 2026, l’entreprise a confirmé son départ ; la directrice financière Colette Kress devient CEO par intérim, Harvey C. Jones président du conseil, et une recherche de successeur permanent s’ouvre. Le réflexe — trouver le prochain Huang — est le mauvais réflexe.
Car le key-person risk n’est pas, au fond, un problème de succession. C’est un problème de concentration. Ne demandez pas « que se passe-t-il si cette personne part ? » mais « quels actifs cessent de fonctionner le jour où elle part ? ». Quand la réponse honnête couvre à la fois le chiffre d’affaires, les talents, la confiance client, l’attention médiatique et la légitimité réglementaire, vous n’avez plus un trou de leadership. Vous avez un point de défaillance unique — et remplacer le visage n’y change rien.
Le key-person risk désigne la situation où une part disproportionnée de la valeur économique, de la confiance, de la production créative, de la légitimité réglementaire ou de la capacité à retenir les gens se concentre sur une seule personne. Le risque n’est pas la marque personnelle : c’est la concentration derrière elle.
Concentration, pas charisme
Cette concentration prend des formes distinctes, chacune avec son propre mode de défaillance. Cinq cas récents et vérifiables les cartographient nettement — et aucun ne se résume à « un CEO qui s’en va ».
| Cas | Dépendance | Déclencheur | Effet mesurable |
|---|---|---|---|
| adidas × Ye (Yeezy) | La valeur culturelle du produit, c’était la personne | Rupture le 25 oct. 2022 | Jusqu’à 250 M€ d’effet sur le résultat net 2022 ; ~600 M€ de CA perdu au seul T4 |
| OpenAI × Sam Altman | Le CEO était le nœud entre talents, capital et partenaires | Éviction par le conseil le 17 nov. 2023 | ~700 des ~770 salariés menaçant de partir ; réintégré en quelques jours |
| Binance × Changpeng Zhao | Le fondateur fixait l’appétence au risque de la firme | Accord pénal américain le 21 nov. 2023 | Plus de 4 Md$ d’accord ; plaidoyer de culpabilité + départ ; moniteur conformité 3 ans |
| WWE × Vince McMahon | Fondateur = autorité créative + actionnaire de contrôle | Nouvelle plainte le 25 janv. 2024 | Un sponsor (Slim Jim) suspend ; départ le lendemain ; constats SEC 2025 |
| Campagne Biden 2024 | Le candidat = produit irremplaçable de la campagne | Retrait le 21 juil. 2024 | Collecte en pause ; Harris annonce 81 M$ levés en 24 heures |
Cinq formes de concentration, un seul motif. Sources : adidas ; OpenAI ; US DOJ ; SEC/WWE ; AP/Reuters.
L’enchevêtrement de la demande. Chez adidas, Ye n’était pas un parrainage ; il était la valeur culturelle du produit. L’entreprise possédait les droits de design de Yeezy — mais posséder la PI n’est pas posséder la valeur, et elle ne pouvait pas simplement substituer un autre nom et garder l’actif. L’effondrement de coordination. Chez OpenAI, écarter Sam Altman a failli dissoudre l’entreprise en quelques jours, ~700 des 770 salariés menaçant de le suivre ; il était le nœud qui tenait ensemble talents, capital et partenaires. La capture de la culture du risque. Chez Binance, l’appétence au risque du fondateur était devenue la politique de fait, et la concentration a émergé en responsabilité pénale. Le contrôle n’est pas le titre. Chez WWE, Vince McMahon pouvait quitter le poste de CEO et rester l’actionnaire de contrôle : preuve qu’un changement de titre ne retire pas l’influence.
Le contre-exemple est tout aussi instructif. Quand Joe Biden s’est retiré en juillet 2024, l’infrastructure de campagne — base de donateurs, coquille juridique, équipe, données — a survécu à la personne : la campagne Harris a annoncé avoir levé 81 millions de dollars en 24 heures. La leçon n’est pas politique. C’est qu’une organisation construite pour que la machine survive au visage peut réussir une succession sous contrainte de temps. Tout est là.
Ce que NVIDIA risque vraiment de perdre
NVIDIA n’a pas perdu ses brevets, CUDA, ses ingénieurs, ses clients ou son écosystème industriel au départ de Huang. Ce qui est exposé, c’est la confiance du marché dans sa capacité à continuer d’innover et à tenir des plans de long terme. Une enquête du conseil, ouverte le 8 novembre après des informations évoquant une possible tentative d’influence de renseignement étranger sur Huang, ajoute à l’incertitude — même si les membres indépendants du conseil ont précisé n’avoir, à ce stade, aucune raison de croire la sécurité nationale ou les secrets de l’entreprise compromis, et ses conclusions ne doivent pas être préjugées.
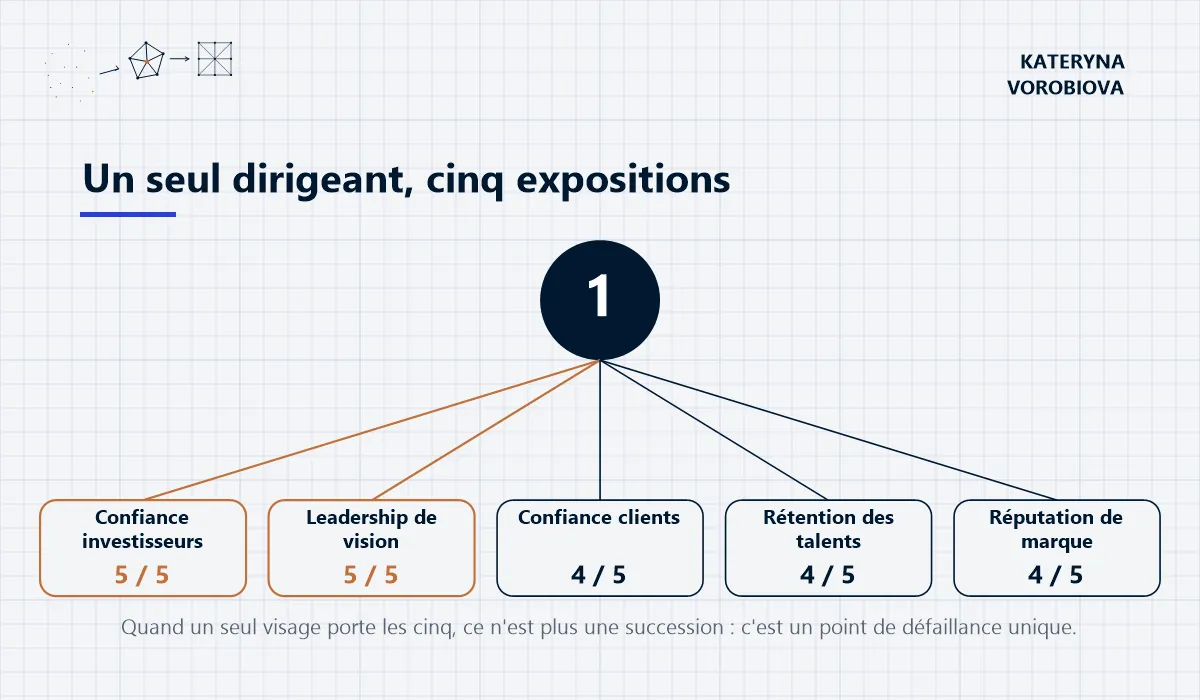
Quand un seul visage porte les cinq, ce n’est plus une succession : c’est un point de défaillance unique.
| Où | Exposition | Le risque |
|---|---|---|
| Confiance des investisseurs | 5/5 | Incertitude sur la stratégie, la succession et l’indépendance du conseil |
| Leadership de la vision | 5/5 | Huang était le narrateur public central de l’avenir de l’infrastructure IA |
| Confiance des clients | 4/5 | Doutes sur la feuille de route, les contrats et la stabilité des livraisons |
| Rétention des talents | 4/5 | Risque de perdre des ingénieurs et dirigeants clés pendant la transition |
| Réputation de marque | 4/5 | L’attention passe de la technologie à la gouvernance |
Estimation qualitative d’exposition (1–5), non des pertes mesurées ni une notation officielle de NVIDIA.
Un mode d’emploi : du founder-led à l’institution-led
Stabilisez avant de rassurer. Dans les 0–30 premiers jours, l’objectif n’est pas de convaincre le marché que « rien ne s’est passé » ; c’est de montrer que NVIDIA fonctionne de manière prévisible sous la nouvelle structure. Le earnings call du 17 novembre est le premier test : Kress sur la discipline financière et les engagements clients, Jones sur le processus de succession et l’enquête indépendante du conseil, les dirigeants techniques sur une feuille de route qu’ils peuvent étayer, et l’Investor Relations comme source unique. Évitez les deux extrêmes — défendre Huang quels que soient les résultats, ou effacer sa contribution du jour au lendemain.
Redéployez la confiance sur plusieurs visages. Sur 30–90 jours, passez d’un porte-parole à un système distribué et privilégiez la preuve client au récit du fondateur. La question que traite le marketing passe de « que voit Jensen dans l’avenir ? » à « quel avantage économique et technique un client NVIDIA obtient-il dès maintenant ? ». La matière première existe déjà dans les comptes de l’entreprise : CUDA, AI Enterprise, Omniverse, DRIVE, Blackwell, Vera Rubin.
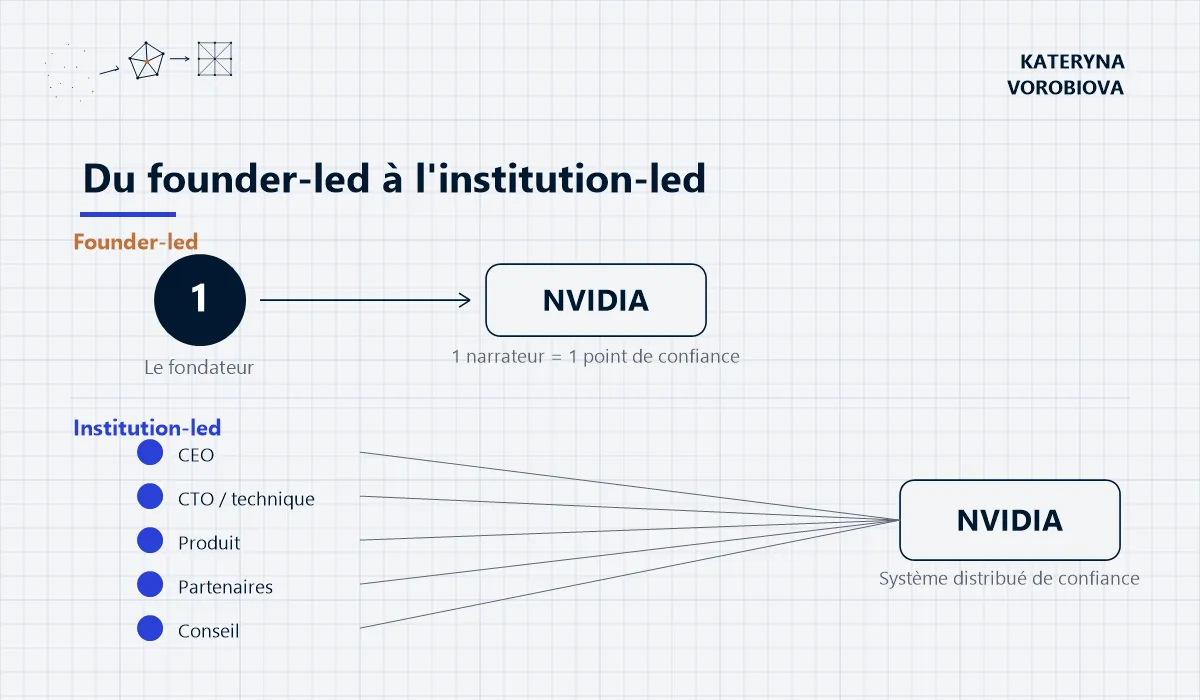
D’un narrateur unique à un système de confiance distribué.
| Porteur de confiance | Rôle principal dans la communication |
|---|---|
| CEO | Stratégie d’entreprise, business, investisseurs |
| CTO / dirigeants techniques | L’avenir des GPU, l’architecture IA, CUDA, R&D |
| Direction produit | Lancements et démonstrations |
| Partenaires & clients | Résultats réels et mesurés de l’usage de NVIDIA |
| Conseil indépendant | Gouvernance, risques, transparence |
D’un narrateur unique à un système de confiance distribué. Cadre d’analyse de l’auteure.
Trois principes tiennent le tout ensemble :
- Séparez les actifs. Propriété de la PI, propriété du produit, relation client, capital culturel et droits de contrôle sont des actifs différents — gérez chacun à part. Posséder les deux premiers ne garantit jamais les deux derniers, et l’influence doit être séparée du contrôle.
- Institutionnalisez la marque. Sur 3–12 mois, déplacez le centre de la confiance du charisme personnel vers la plateforme, la gouvernance et des résultats vérifiables. Nommez l’idée telle qu’elle est : bâtie au-delà d’un seul visionnaire, portée par des milliers d’innovateurs.
- Mesurez la confiance, pas le cours de l’action. Ne confondez pas un rebond boursier avec une confiance de marque restaurée — le cours bouge aussi avec les résultats et le marché de l’IA. Un instrument plus fin : un Founder Independence Index — à quel point la confiance, l’intention d’achat et la perception d’innovation tiennent quand le fondateur n’est pas mentionné du tout. Et ne bâtissez pas la stratégie sur la réhabilitation du fondateur tant que l’enquête est ouverte.
L’objectif le plus fort pour NVIDIA à douze mois est presque gênant à énoncer tant il est simple — et difficile à gagner : que les investisseurs, les clients, les partenaires et les ingénieurs puissent chacun expliquer, avec assurance, pourquoi ils font confiance à l’entreprise — sans nommer Jensen Huang. Voilà, et non un cours redressé, la vraie preuve que le key-person risk a baissé. La marque personnelle la plus efficace ressemble, en temps normal, à un avantage concurrentiel ; en crise, elle peut devenir le point de défaillance unique. La question, pour tout dirigeant dont l’entreprise repose sur un seul visage, n’est donc pas « qui sera notre prochain visionnaire ? ». Elle est : « quels actifs cessent de fonctionner le jour où notre dirigeant le plus visible s’en va — et les avons-nous déjà redéployés ? »
Réserves
Les chiffres des cinq cas sont cités d’après des sources publiques (listées ci-dessous). La transition NVIDIA du 12 novembre 2026 et l’enquête du conseil sont rapportées d’après les communications de NVIDIA ; l’enquête est en cours et ses conclusions ne doivent pas être préjugées. L’estimation d’exposition (1–5), le « Founder Independence Index » et la formule « bâtie au-delà d’un seul visionnaire » sont des concepts de l’auteure, non des positions officielles de NVIDIA.
Questions fréquentes
- Qu’est-ce que le key-person risk (risque de personne clé) ?
- Le key-person risk désigne la situation où une part disproportionnée de la valeur d’une organisation — chiffre d’affaires, confiance, légitimité réglementaire, capacité à retenir les talents — dépend d’une seule personne. Ce n’est pas un simple enjeu RH : c’est un problème de concentration. La bonne question n’est pas « que se passe-t-il si cette personne part ? » mais « quels actifs cessent de fonctionner le jour où elle part ? ».
- NVIDIA doit-elle trouver un « nouveau Jensen Huang » ?
- Non. Chercher un clone du fondateur reconduit la dépendance au lieu de la réduire. L’enjeu n’est pas de remplacer un visage, mais de redistribuer la confiance : faire porter le récit par plusieurs — CEO, directeurs techniques, produit, partenaires, conseil indépendant — et déplacer la valeur de la personne vers la plateforme, la gouvernance et des résultats vérifiables.
- Faut-il s’inquiéter de l’enquête ouverte par le conseil ?
- L’enquête indépendante ouverte le 8 novembre 2026 est en cours, et ses conclusions ne doivent pas être préjugées. Les membres indépendants du conseil ont indiqué n’avoir, à ce stade, aucune raison de croire la sécurité nationale ou les secrets de l’entreprise compromis. Sur le plan stratégique, la règle est simple : ne bâtissez pas la communication autour de la réhabilitation du fondateur tant que l’enquête n’est pas close.
- Comment mesurer si la dépendance a vraiment baissé ?
- En mesurant la confiance, pas le cours de l’action — qui bouge aussi avec les résultats et l’état du marché de l’IA. Un instrument utile est un Founder Independence Index : tester à quel point la confiance, l’intention d’achat et la perception d’innovation se maintiennent quand le fondateur n’est pas mentionné du tout. Si elles tiennent, la concentration a réellement diminué.
- Par où commencer quand sa propre entreprise repose sur un seul visage ?
- Commencez par cartographier vos actifs : quels revenus, talents, relations clients et légitimité s’arrêtent le jour où votre dirigeant le plus visible s’en va. Séparez ensuite ce qui peut l’être — propriété, relation client, droits de contrôle — et confiez progressivement le récit à plusieurs porteurs. L’objectif : que chacun de vos publics sache dire pourquoi il vous fait confiance sans citer un seul nom.
Sources
- NVIDIA : Form 8-K « CEO Transition » (12 novembre 2026)
- NVIDIA : déclaration des membres indépendants du conseil et enquête indépendante (novembre 2026) ; Form 10-Q 2026 (CUDA, AI Enterprise, Omniverse, DRIVE, Blackwell, Vera Rubin)
- adidas : rupture du partenariat avec Ye (25 octobre 2022) et rapport annuel 2022
- OpenAI : transition du 17 novembre 2023 et retour de Sam Altman ; Bloomberg (environ 90 % du personnel)
- US Department of Justice : Binance et son CEO plaident coupable, accord de plus de 4 Md$ (21 novembre 2023)
- SEC / WWE : Form 10-Q 2022 et ordonnance de 2025
- AP et Reuters : retrait de Joe Biden (21 juillet 2024) et collecte annoncée par la campagne Harris