L’IA s’installe. Les gains de productivité, non. Le problème n’est pas l’IA — c’est la mesure
La Banque de France (3 septembre) constate une adoption rapide mais des gains limités. Ce n’est pas un échec de l’IA — c’est une erreur de mesure : la capacité créée n’est pas de la trésorerie.
Le 3 septembre 2026, la Banque de France constate une adoption rapide de l’IA mais des gains de productivité limités. Cet écart n’est pas la preuve que la technologie déçoit : c’est la preuve que la plupart des entreprises mesurent la mauvaise chose. La capacité créée n’est pas de la trésorerie économisée.
Le 3 septembre 2026, la Banque de France publie un constat sobre : l’intelligence artificielle se diffuse vite dans les entreprises françaises — l’IA générative surtout — mais les gains de productivité mesurables restent limités. La même semaine, le gouvernement célèbre le premier anniversaire du plan « Osez l’IA », destiné à accélérer l’adoption dans les PME et les ETI. Lus ensemble, les deux messages ressemblent à une contradiction : presque tout le monde adopte, peu savent montrer le retour. La plupart des dirigeants y voient une déception — la preuve que le battage a dépassé la technologie. Il n’en est rien. Cet écart ne prouve pas que l’IA sous-performe. Il prouve que la plupart des entreprises mesurent la mauvaise chose.
Elles comptent l’adoption — utilisateurs, licences, prompts, « heures économisées » — parce que l’adoption est facile à compter. Mais l’adoption n’est pas de la valeur, et des heures économisées ne sont pas des euros gagnés. La valeur suit une chaîne précise : l’IA change la façon d’exécuter une tâche, ce qui déplace un KPI opérationnel, ce qui déplace un résultat financier, ce qui — après ajustement du risque — devient un ROI. Sautez un maillon et le retour disparaît du compte de résultat, même quand le travail est réellement allé plus vite.
L’écart de réalisation désigne la distance entre la valeur que l’IA débloque en théorie et la valeur qu’une entreprise inscrit réellement dans ses comptes. C’est la raison la plus courante d’un tableau de bord IA au vert au-dessus d’un compte de résultat plat.
La capacité créée n’est pas de la trésorerie économisée
Voici la distinction qui dissout le paradoxe de la Banque de France. Supposons que l’IA libère 10 000 heures de travail. Tant que l’entreprise ne réduit pas les heures supplémentaires, n’évite pas une embauche, n’augmente pas le débit, n’accélère pas le chiffre d’affaires ou ne réaffecte pas ce temps à une activité plus productive, ces 10 000 heures sont une capacité créée — pas un euro d’économie. La capacité est de l’énergie potentielle ; la trésorerie est le travail réellement accompli avec elle. L’essentiel de la « productivité IA » reste échoué au premier stade — ce qui explique précisément qu’elle n’apparaisse pas dans les statistiques nationales de productivité.
Un problème d’allocation du capital, pas une métrique informatique
Ce n’est pas un détail de reporting. Quand un conseil pilote sur des tableaux de bord d’adoption — « 83 % des salariés utilisent l’IA, 400 000 prompts par mois » — il vole aux instruments qui mesurent le mouvement, pas la distance. Les coûts sont concrets : du capital versé dans des cas d’usage qui ne se monétisent jamais ; un faux ROI qui fait passer à l’échelle les mauvais pilotes ; et — parce que les gains sont hétérogènes — l’assèchement des processus où l’IA paie réellement, au profit de ceux où elle ne paie pas. Un plan national comme « Osez l’IA » relève l’adoption par construction. Qu’il relève la compétitivité dépend entièrement de deux choses que les métriques d’adoption ne voient pas : la refonte des processus et la mesure de la chaîne.
L’effet est réel — et c’est justement pourquoi la mesure compte
Le problème n’est pas que l’IA ne fait rien. Les expériences contrôlées et de terrain montrent des gains importants et reproductibles — et, dans le même souffle, pourquoi un chiffre unique à l’échelle de l’entreprise induit en erreur.
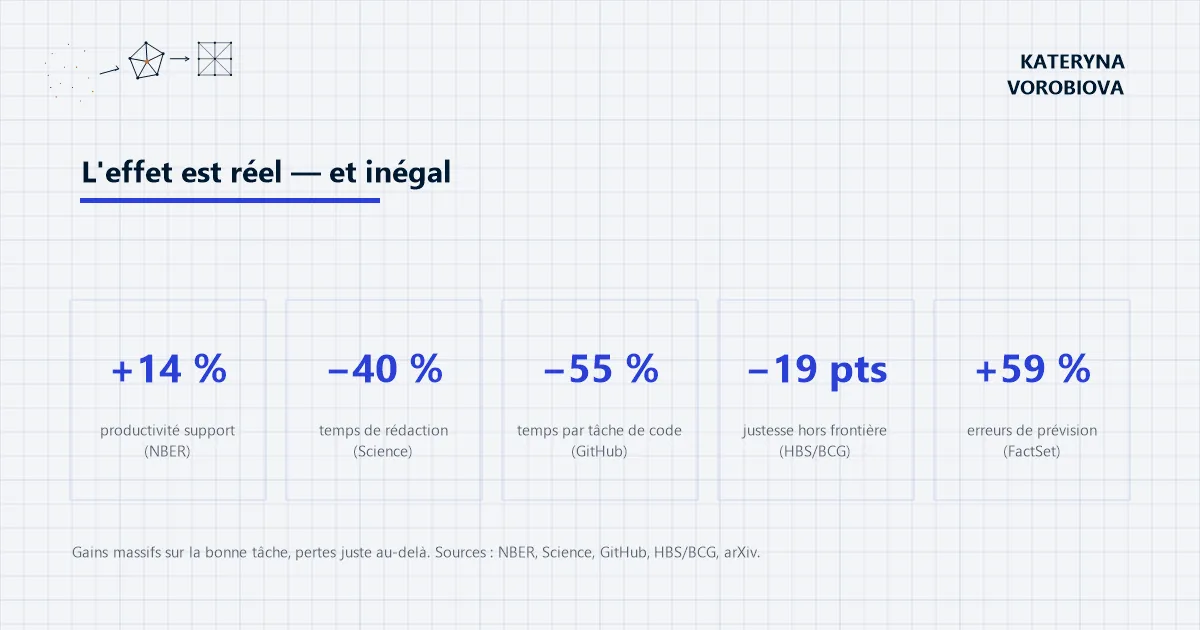
| Étude / cadre | Résultat clé | Ce que cela prouve |
|---|---|---|
| Service client, 5 179 agents (NBER) | ≈ +14 % de productivité ; gains les plus forts chez les moins expérimentés | L’effet est réel — et inégal |
| Tâches rédactionnelles (Noy & Zhang, Science) | −40 % de temps, +18 % de qualité | Vitesse et qualité peuvent monter ensemble |
| Développeurs, essai randomisé (GitHub Copilot) | 2 h 41 → 1 h 11 par tâche | Gains massifs sur la bonne tâche… |
| Travail cognitif hors frontière de l’IA (BCG/HBS) | −19 points de justesse | …et pertes juste au-delà (la frontière dentelée) |
| Analystes financiers (FactSet) | analyse plus riche, mais +59 % d’erreurs de prévision | La productivité monte pendant que la valeur se détruit |
Des effets réels, inégaux et parfois négatifs. Une moyenne « +X % » cache quelles tâches et quelles cohortes passer à l’échelle.
Deux motifs traversent les données. D’abord, l’hétérogénéité : dans l’étude sur le service client, les plus forts gains reviennent aux agents les moins expérimentés ; dans de vastes expériences de retail en ligne, l’effet sur les ventes va de zéro à +16,3 %. Ensuite, la frontière dentelée : juste au-delà de la compétence actuelle de l’IA, la qualité peut chuter — la justesse a baissé de 19 points dans l’étude BCG/HBS, et l’analyse plus riche de FactSet s’accompagnait de 59 % d’erreurs de prévision en plus. Productivité et valeur ne sont pas la même variable ; parfois, elles vont en sens inverse.
Ce ne sont pas des raisons d’hésiter, mais de bien mesurer. Les cadres existent déjà : l’AI Risk Management Framework du NIST traite la mesure comme un cycle continu Govern–Map–Measure–Manage, et le UK Green Book évalue les investissements par les coûts, les bénéfices et les risques ensemble — non par le seul temps économisé.
Un tableau de bord au vert au-dessus d’un compte de résultat plat
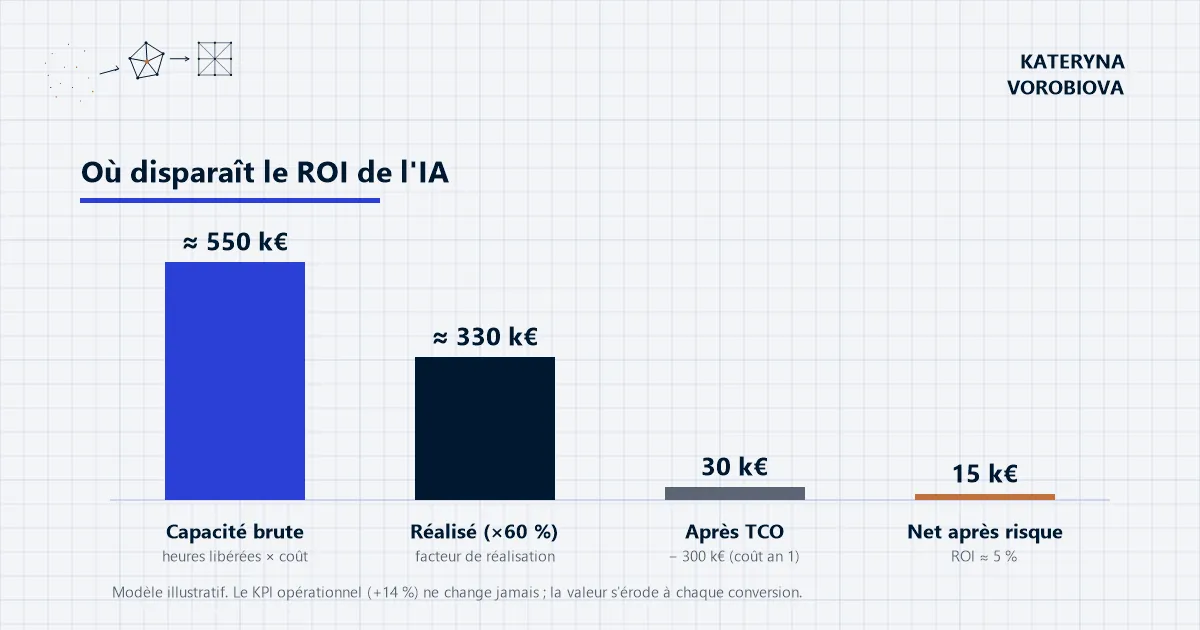
Prenons Claire, directrice des opérations d’une ETI de services française (cas composite, non réel). Son pilote de service client fonctionne : avec un assistant IA, les agents passent de 5,0 à 5,7 dossiers résolus par heure — les +14 % que prédit la recherche. Son tableau de bord passe au vert ; l’équipe célèbre 19 649 heures « économisées » par an. Six mois plus tard, le directeur financier fait remarquer que la ligne EBITDA n’a pas bougé. Rien n’a raté du côté de l’IA. Ce qui a raté, c’est que les heures libérées n’ont jamais été converties : aucun poste laissé vacant, aucune heure supplémentaire coupée, aucun volume supplémentaire absorbé. La capacité est réelle et échouée.
| Étape | Valeur |
|---|---|
| Volume éligible | 800 000 dossiers / an |
| Productivité | 5,0 → 5,7 dossiers / heure (+14 %) |
| Heures libérées | 19 649 |
| Valeur brute de capacité (× coût chargé 28 €) | ≈ 550 000 € |
| Facteur de réalisation (embauches évitées / redéploiement) | 60 % |
| Bénéfice réalisé | ≈ 330 000 € |
| Coût an 1 : IA + mise en œuvre (TCO) | 300 000 € |
| Perte de risque attendue | 15 000 € |
| ROI an 1 ajusté du risque | ≈ 5 % (vs 83 % affiché à 100 % de réalisation) |
Modèle illustratif, non les résultats d’une société réelle. Le KPI opérationnel (+14 %) ne change jamais ; le facteur de réalisation fait passer le ROI de 83 % à environ 5 %.
Appliquez un facteur de réalisation honnête — la part de la capacité libérée réellement transformée en argent — et les 83 % de Claire deviennent environ 5 à 10 %. Le KPI opérationnel n’a pas changé. L’économie, si.
Quatre raisons pour lesquelles le retour reste invisible
L’écart de réalisation. La capacité créée est comptabilisée comme si elle était de la trésorerie. Tant que le temps libéré ne devient pas une embauche évitée, des heures supplémentaires coupées, un débit supérieur ou un revenu nouveau, il reste un potentiel que le compte de résultat ne voit jamais.
La frontière dentelée. Les moyennes cachent une destruction de valeur au niveau des tâches. À l’intérieur de la compétence de l’IA, qualité et vitesse montent ; juste au-delà, la justesse chute — et une seule catégorie d’erreurs coûteuses peut annuler de nombreux petits gains.
Le piège des métriques de vanité. Utilisateurs, prompts, CTR, volume de contenu et « heures économisées » sont de l’activité, pas des résultats. Ils montent de façon fiable et ne prouvent rien sur la conversion, la contribution ou l’EBITDA.
L’illusion du contrefactuel. Un avant/après sans groupe de contrôle fabrique un « effet IA » à partir de la saisonnalité, des changements de prix, du mix client ou d’une équipe agrandie. Les preuves les plus solides viennent de dispositifs randomisés ou quasi expérimentaux, précisément parce que l’avant/après brut ment si souvent.
Un système de mesure que le dirigeant peut exiger
Transformez le recadrage en discipline permanente. Cinq règles :
-
Mesurez la chaîne, pas l’outil. Exigez cinq chiffres pour chaque cas d’usage : l’effet causal (idéalement A/B ou différence-de-différences), le bénéfice réalisé, le coût unitaire par résultat utile, la perte de risque attendue, et le ROI ou la NPV. Si une équipe ne sait montrer que des « heures économisées », des « utilisateurs activés » ou des « prompts », le business case n’est pas terminé.
-
Convertissez la capacité en trésorerie. Les heures libérées ne sont des économies que lorsqu’elles sont monétisées : embauches évitées, heures supplémentaires coupées, débit accru, revenu accéléré ou redéploiement vers un travail à plus forte valeur. Inscrivez le chiffre réalisé, pas le théorique ; c’est dans l’écart entre les deux que disparaît la plupart du « ROI IA ».
-
Ajustez toute productivité par la qualité. Associez la vitesse à un garde-fou de qualité évalué indépendamment, et rapportez la performance par tâche et par classe de risque — pas une moyenne. C’est le temps net, non le brut, qui doit entrer dans le calcul.
-
Mettez un prix sur le risque. Pour l’IA en finance, en recrutement, en juridique, dans les décisions client et les agents autonomes, utilisez un ROI ajusté du risque : perte attendue = probabilité × impact. Le cas FactSet passe de +200 % naïf à −50 % une fois le coût des erreurs intégré.
-
Validez le business case avant le pilote ; mesurez après stabilisation. Fixez d’emblée la baseline, le contrefactuel, un seuil de succès, les garde-fous, le TCO complet et une règle stop/scale — puis laissez les données réelles remplacer les hypothèses. N’extrapolez pas une expérience à toute la masse salariale : +55 % de vitesse sur une tâche de code étroite ne font pas +55 % sur tout le cycle de vie logiciel.
Enfin, un même système d’IA appelle des tableaux de bord différents à chaque altitude : le dirigeant et le conseil ne pilotent pas les mêmes chiffres qu’un manager opérationnel.
| Dirigeant | À suivre | À ne pas ériger en KPI |
|---|---|---|
| Propriétaire / Conseil | ROI ajusté du risque, NPV de portefeuille, valeur réalisée, payback | prompts, tokens, taux d’usage des licences |
| Directeur financier | bénéfices cash réalisés, TCO, coût par résultat utile, perte attendue | heures théoriques économisées |
| Directeur marketing | contribution incrémentale (ROMI), CAC, conversion | impressions, volume de contenu |
| DSI / CTO | coût unitaire, fiabilité, erreurs graves, métriques DORA | tokens seuls |
| Manager opérationnel | débit, temps de cycle, reprise, qualité | ROI de l’entreprise |
Le bon chiffre à la bonne altitude. Adapté du cadre KPI de l’auteure.
Le constat de la Banque de France n’est pas un verdict sur la technologie ; c’est un verdict sur la mesure. L’adoption est facile à compter et à célébrer — connexions, licences, prompts, l’anniversaire d’un plan national. La valeur est plus difficile : elle vit au bout d’une chaîne que la plupart des tableaux de bord ne tracent jamais, et elle ne devient réelle que lorsque la capacité créée est convertie en trésorerie à un risque acceptable. Les entreprises qui industrialisent cette mesure — causale, ajustée de la qualité, réalisée, ajustée du risque — composeront leurs rendements pendant que leurs concurrents continueront de célébrer l’usage. La question, à votre prochain conseil, n’est plus « à quelle vitesse adoptons-nous l’IA ? ». Elle est : « quelle part de la capacité déjà créée avons-nous convertie en trésorerie — et à quel risque ? »
Questions fréquentes
- Pourquoi l’IA n’améliore-t-elle pas la productivité mesurée ?
- Dans la plupart des cas, l’IA améliore bien la productivité au niveau de la tâche, mais le gain reste une capacité créée plutôt qu’une économie réalisée : les heures libérées ne sont pas converties en embauches évitées, en débit supplémentaire ou en revenu. Tant que cette conversion n’a pas lieu, le gain n’apparaît ni dans l’EBITDA, ni dans les statistiques nationales de productivité. C’est un problème de mesure et de refonte des processus, pas un échec de la technologie.
- Qu’est-ce que le facteur de réalisation d’un projet IA ?
- Le facteur de réalisation est la part de la capacité libérée par l’IA qu’une entreprise transforme réellement en argent — par des embauches évitées, des heures supplémentaires coupées, un débit accru ou un revenu nouveau. Un projet qui affiche 83 % de ROI sur la capacité théorique peut tomber à 5 % une fois appliqué un facteur de réalisation de 60 %. C’est ce chiffre réalisé, et non la capacité brute, qui doit servir de base au ROI.
- Comment mesurer le ROI de l’IA correctement ?
- Pour mesurer le ROI de l’IA, exigez cinq chiffres par cas d’usage : l’effet causal (mesuré par A/B ou différence-de-différences, pas par un simple avant/après), le bénéfice réellement réalisé, le coût unitaire par résultat utile, la perte de risque attendue (probabilité × impact) et le ROI ou la NPV. Un tableau qui ne montre que des « heures économisées » ou des « utilisateurs activés » ne constitue pas un business case complet.
- Qu’est-ce que la « frontière dentelée » de l’IA ?
- La frontière dentelée décrit le fait que la performance de l’IA n’est pas uniforme : à l’intérieur de sa zone de compétence, elle améliore fortement vitesse et qualité ; juste au-delà, la justesse peut chuter. Dans l’étude BCG/HBS, les utilisateurs d’IA étaient 19 points moins susceptibles de donner la bonne réponse sur une tâche située hors de cette frontière. D’où la nécessité de mesurer la performance par tâche et par classe de risque, jamais par une seule moyenne.
- Par où commencer pour piloter l’IA par la valeur ?
- Commencez avant le pilote : fixez la baseline, le contrefactuel, un seuil de succès, les garde-fous de qualité, le coût total de possession (TCO) et une règle stop/scale. Puis, une fois le pilote stabilisé, remplacez les hypothèses par les données réelles et appliquez le facteur de réalisation et le coût du risque. Enfin, adaptez le tableau de bord au niveau de décision : valeur réalisée et risque pour le dirigeant, débit et qualité pour le manager.
Sources
- Banque de France : une diffusion rapide mais des gains de productivité limités » (3 septembre 2026)
- Gouvernement : Gouvernement — un an du plan « Osez l’IA » (3 septembre 2026)
- Gouvernement : Les Echos — trois ans d’IA dans les entreprises françaises
- Résultats d’études : Résultats d’études — Brynjolfsson, Li & Raymond (NBER, 5 179 agents)
- Résultats d’études : Noy & Zhang (Science)
- Résultats d’études : GitHub/Microsoft (Copilot)
- Résultats d’études : Dell’Acqua et al. (HBS/BCG, frontière dentelée)
- Résultats d’études : Fang et al. (retail en ligne, arXiv)
- Résultats d’études : Xue, Zhang & Zhu (FactSet, arXiv)
- Cadres : Cadres — NIST AI Risk Management Framework
- Cadres : UK Green Book 2026
- Cadres : DORA
- Cadres : FinOps Foundation
- Cadres : Commission européenne (règlement IA)
- Réserve : les résultats d’études sont cités d’après ces sources
- Réserve : tous les montants en euros sont des modèles illustratifs de l’auteure, avec hypothèses explicites — et non les comptes publiés d’une société nommée